في هذه الصفحة
لماذا لا تستطيع تعديل الفاتورة الإلكترونية أو حذفها بعد إصدارها؟
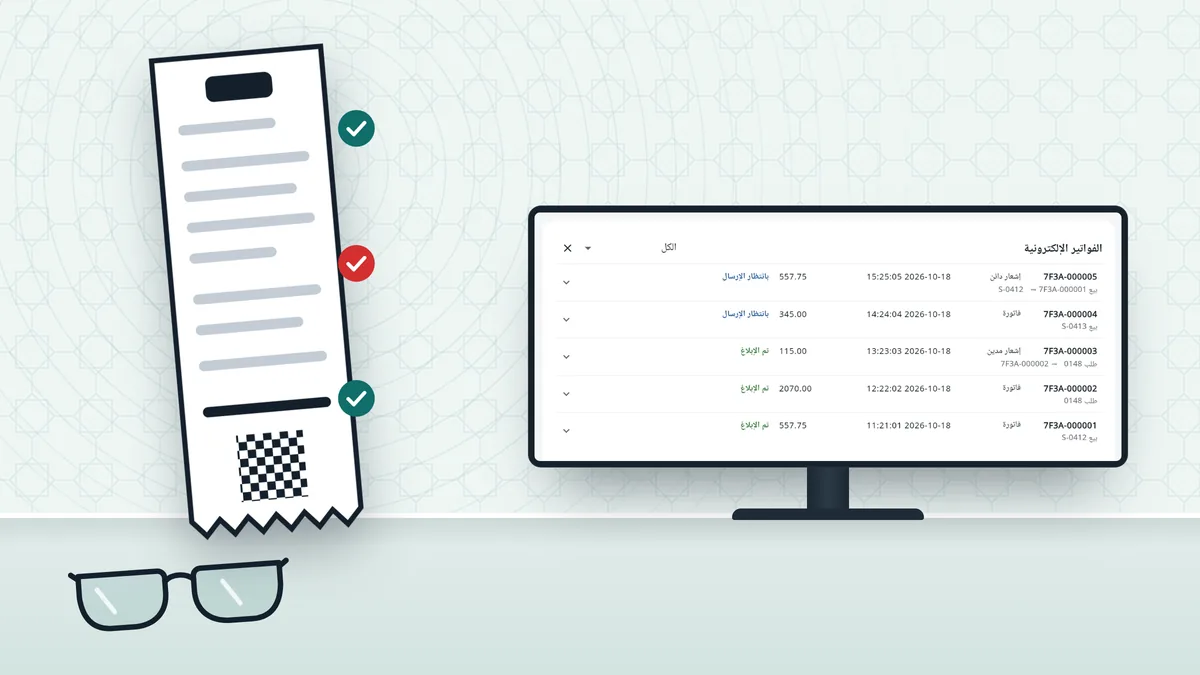
لأن الفاتورة بعد إصدارها تصبح سجلًا ضريبيًا لا يجوز المساس به. في المرحلة الثانية تكون الهيئة قد استلمت نسخة منها أيضًا، أو تستلمها خلال ساعات. لذلك لا يصحح المحل الخطأ في الفاتورة نفسها، وإنما يصدر مستندًا جديدًا مرتبطًا بها يذكر ما تغيّر ولماذا: إشعارًا دائنًا إذا نقص المبلغ، أو إشعارًا مدينًا إذا زاد. وتبقى الفاتورة الأصلية والإشعار محفوظين معًا، ومنهما معًا يُعرف المبلغ النهائي.
والنتيجة العملية لمحل النظارات: أي برنامج كاشير يسمح لك بفتح فاتورة صادرة وتغيير مبلغها أو حذفها دون أثر، فهو غير متوافق مع متطلبات الفوترة الإلكترونية. أما «الإلغاء» الصحيح فهو إشعار دائن بكامل المبلغ، ثم فاتورة جديدة إذا استمر البيع بشكل آخر.
ما الفرق بين الإشعار الدائن والإشعار المدين؟
يعرّف الدليل الإرشادي للفواتير الضريبية وحفظ السجلات (النسخة الثالثة، مايو 2026م) الإشعار الدائن بأنه يعكس تعديل المورد للمقابل «بالنقصان» في فاتورة صادرة سابقًا، والإشعار المدين بأنه يعكس تعديله «بالزيادة». وكلاهما يصدره المحل البائع إلى العميل، وليس العكس.
| البند | الإشعار الدائن | الإشعار المدين |
|---|---|---|
| اتجاه التعديل | ينقص المبلغ والضريبة | يزيد المبلغ والضريبة |
| أمثلة في محل النظارات | إرجاع نظارة شمسية، إلغاء طلب بعد العربون، عدسة أرخص، خصم بعد البيع، مبلغ أعلى من الصحيح | عدسة أغلى بعد إصدار فاتورة الطلب، إضافة طبقة أو خدمة إلى الطلب نفسه، مبلغ أقل من الصحيح |
| الإشارة إلى الفاتورة الأصلية | إلزامية | إلزامية |
| سبب الإصدار | إلزامي | إلزامي |
| أثره على ضريبة المخرجات | تنقص | تزيد |
| أثره على العميل | يُرد له الفرق أو ينقص ما عليه | يدفع الفرق |
| نوعه في الفوترة الإلكترونية | يتبع نوع الفاتورة الأصلية: مبسط إذا كانت مبسطة، وضريبي إذا كانت فاتورة ضريبية لمنشأة | |
والتسمية مأخوذة من حساب العميل في دفاتر المحل: الإشعار «الدائن» يقيد المبلغ لصالح العميل، فينقص ما عليه أو يُرد له، و«المدين» يقيده عليه. ولا يغني أي منهما عن سند القبض أو سند الصرف الذي يسجل حركة النقد في الدرج.
متى يلزم إصدار إشعار دائن أو مدين؟
تحدد اللائحة التنفيذية لنظام ضريبة القيمة المضافة (النسخة العاشرة، أبريل 2025م) الحالات في الفقرة الأولى من المادة الأربعين، وتضيف المادة الرابعة والخمسون حالة الخطأ في البيانات. إذا وقعت إحدى هذه الحالات بعد إصدار الفاتورة الضريبية، يلزم الإشعار:
- إلغاء التوريد أو وقفه بعد حدوثه أو اعتباره قد حدث، كليًا أو جزئيًا.
- تغيير أو تعديل جوهري في طبيعة التوريد يؤدي إلى تغيير الضريبة المستحقة.
- الاتفاق على قيمة التوريد مسبقًا ثم تعديلها لأي سبب، «بما في ذلك عرض تخفيض إضافي بعد إتمام البيع».
- ترجيع السلع أو الخدمات أو جزء منها إلى المورد، «ويقوم المورد بقبول استرجاعها».
- اكتشاف خطأ في بيانات المورد أو العميل المذكورة في الفاتورة (الفقرة الثالثة من المادة الرابعة والخمسين).
ما الإشعار المناسب لكل حالة في محل النظارات؟
هذه أكثر الحالات تكرارًا على كاونتر محل النظارات بعد إصدار الفاتورة، وما يقابلها في القواعد أعلاه:
العميل أعاد نظارة شمسية أو إطارًا
إذا قبلت الإرجاع، فأصدر إشعارًا دائنًا بقيمة ما أُرجع وضريبته، مرتبطًا بفاتورة البيع. وإذا أُرجع صنف واحد من فاتورة فيها عدة أصناف، فالإشعار بقيمة ذلك الصنف فقط.
أُلغي طلب النظارة بعد دفع العربون
العربون نفسه تصدر به فاتورة ضريبية، فإلغاء الطلب بعدها يحتاج إشعارًا دائنًا. وهذا قريب من مثال الدليل الإرشادي: دفعة مقدمة صدرت بها فاتورة، ثم أُلغي التوريد، فصدر إشعار دائن بالفاتورة السابقة.
تغيّر نوع العدسة بعد الفاتورة
إذا اختار العميل عدسة أغلى (عدسة تقدمية بدل عدسة أحادية البؤرة مثلًا) فأصدر إشعارًا مدينًا بالفرق. وإذا اختار عدسة أرخص فإشعارًا دائنًا بالفرق.
خصم بعد البيع
خصم يُمنح على الطلب نفسه بعد الفاتورة، كتعويض عن تأخر التسليم، يحتاج إشعارًا دائنًا. أما قسيمة لزيارة قادمة فلا.
خطأ في المبلغ أو الضريبة
مبلغ أعلى من الصحيح: إشعار دائن. مبلغ أقل من الصحيح: إشعار مدين. ونسبة ضريبة خاطئة تُعامل بالطريقة نفسها حسب اتجاه الفرق.
خطأ في بيانات المنشأة المشترية
في فاتورة ضريبية لمنشأة، رقم ضريبي أو عنوان خاطئ: إشعار يصحح البيانات وفق الفقرة الثالثة من المادة الرابعة والخمسين، أو إشعار دائن بكامل الفاتورة ثم فاتورة جديدة صحيحة.
أي مستند تصدر؟ أجب بالترتيب
هل صدرت فاتورة ضريبية أو مبسطة لهذا البيع أو لعربونه؟
نعملا تلمس الفاتورة، وانتقل إلى السؤال التالي لتعرف نوع الإشعار.
لالا إشعار. عدّل الطلب قبل إصدار الفاتورة، ثم أصدرها بالمبلغ الصحيح.
هل يتعلق التعديل بالأصناف أو الخدمات التي في هذه الفاتورة؟
نعميلزم إشعار مرتبط بها.
لالا يجوز إصدار إشعار: رصيد الهدية أو قسيمة لزيارة قادمة تظهر في فاتورة الشراء القادمة.
هل نقص المبلغ المستحق أو ضريبته؟
نعمإشعار دائن: إرجاع مقبول، إلغاء طلب، عدسة أرخص، خصم لاحق، أو مبلغ أعلى من الصحيح.
لاإذا زاد المبلغ، كعدسة أغلى أو مبلغ أقل من الصحيح، فإشعار مدين.
هل الخطأ في بيانات المحل أو العميل فقط، والمبلغ صحيح؟
نعمإشعار دائن أو مدين بحسب الحال يصحح البيانات، ويحتفظ المحل والعميل بالفاتورة والإشعار معًا. أو إشعار دائن بكامل الفاتورة ثم فاتورة جديدة.
ماذا يجب أن يتضمن الإشعار؟
تشترط الفقرة الرابعة من المادة الرابعة والخمسين أن يتضمن الإشعار كل تفاصيل الفاتورة الضريبية المطلوبة في المادة الثالثة والخمسين بحسب طبيعة الفاتورة التي يتعلق بها، وأن يشير «بشكل واضح» إلى الفاتورة أو الفواتير السابقة. ويضيف الدليل الإرشادي ذكر نوعه («إشعار دائن» أو «إشعار مدين») والرقم التسلسلي للفاتورة التي يعدّلها. وفي قرار الضوابط والمتطلبات والمواصفات الفنية للفوترة الإلكترونية حقلان خاصان بالإشعار: الإشارة إلى الفاتورة الأصلية، و«سبب إصدار الإشعار» وهو حقل إلزامي.
ما يظهر في الإشعار
- النوع: «إشعار دائن» أو «إشعار مدين».
- رقم تسلسلي للإشعار، وتاريخ ووقت إصداره.
- رقم الفاتورة الأصلية التي يعدّلها.
- سبب الإصدار، مثل «إرجاع نظارة شمسية» أو «تغيير نوع العدسة».
- بيانات المحل ورقمه الضريبي، وبيانات العميل إذا كانت الفاتورة الأصلية لمنشأة.
- الأصناف أو مبلغ التعديل، والمبلغ الخاضع للضريبة، ونسبة الضريبة ومبلغها، والإجمالي.
ويجوز إصدار إشعار واحد يعدّل عدة فواتير للعميل نفسه، كخصم كمية لعميل منشأة على مشتريات شهر، بشرط أن يذكر الإشعار أرقام تلك الفواتير ومبلغ التعديل. وهذا أقرب إلى حسابات الشركات منه إلى بيع الأفراد.
وعن تسليم الإشعار للعميل، تقول الأسئلة الشائعة: «يجب تقديم نسخة مطبوعة من الفاتورة الضريبية المبسطة أو الإشعار المتعلق بها للعملاء»، ويجوز باتفاق الطرفين مشاركتها بصيغة إلكترونية أو بأي صورة يقرؤها العميل.
متى يصدر الإشعار، وكيف يصل إلى زاتكا في المرحلة الثانية؟
هناك موعدان مختلفان، ولا يغني أحدهما عن الآخر:
- موعد إصدار الإشعار: تنص الفقرة السادسة من المادة الرابعة والخمسين على إصداره «في موعد أقصاه خمسة عشر (15) يومًا من الشهر التالي» لتاريخ وقوع الحالة. فإذا أُرجعت نظارة في 20 مارس، فآخر موعد لإصدار الإشعار 15 أبريل. والأفضل في محل التجزئة أن يصدر الإشعار لحظة الإرجاع أو التعديل، والعميل أمامك.
- موعد إرسال الإشعار إلى زاتكا: في مرحلة الربط والتكامل يُعامل الإشعار معاملة الفاتورة التي صدر بشأنها. نوع الإشعار يتبع نوع الفاتورة التي صدر بشأنها، كما في الدليل الإرشادي التفصيلي. فإشعار الفاتورة المبسطة يُرسل إلى زاتكا خلال مدة لا تتجاوز 24 ساعة من إصداره، وإشعار الفاتورة الضريبية لمنشأة تعتمده زاتكا قبل تسليمه إلى العميل، كما في قرار الضوابط والمتطلبات.
ولا يغيّر الربط مع منصة «فاتورة» حالات إصدار الإشعار ولا محتواه؛ يقول الدليل التفصيلي إن الفوترة الإلكترونية «لم تغير من متطلبات إصدار الفواتير والإشعارات الدائنة أو الإشعارات المدينة». ومتى يلزم محلك الربط تحدده زاتكا في موجات معلنة؛ تفاصيلها في دليل موجات الربط في المرحلة الثانية.
ولأن الإشعار يُبنى على الفاتورة الأصلية، فاعرف أولًا نوع فاتورتك: دليل الفاتورة الضريبية المبسطة لمحل النظارات يشرح متى تكون الفاتورة مبسطة ومتى تكون ضريبية لمنشأة.
كيف يظهر الإشعار في إقرار ضريبة القيمة المضافة؟
الإشعار يغيّر ضريبة المخرجات التي يقر بها المحل. ويفرّق الدليل الإرشادي، استنادًا إلى المادة الأربعين، بين ثلاث حالات:
| متى صدر الإشعار | المعالجة في الإقرار |
|---|---|
| دائن أو مدين، في الفترة نفسها للتوريد الأصلي أو قبل تقديم إقراره | تُعدَّل ضريبة المخرجات زيادةً أو نقصًا في فترة الإشعار، وتظهر بالصافي في خانة المبلغ. |
| دائن، بعد تقديم إقرار التوريد الأصلي | تُخفَّض ضريبة المخرجات في الفترة التي صدر فيها الإشعار أو وقع فيها الحدث، أيهما لاحق، وتظهر في خانة التعديلات. |
| مدين، بعد تقديم إقرار التوريد الأصلي | تُزاد ضريبة المخرجات في الفترة التي وقع فيها الحدث، وتظهر في خانة المبلغ. |
وإذا كان العميل منشأة مسجلة خصمت ضريبة المدخلات على الفاتورة الأصلية، فعليها أن تصحح خصمها في الفترة التي صدر فيها الإشعار. لذلك يهم عميل المنشأة أن يستلم الإشعار في وقته.
وهذا من عمل المحاسب، لكنه يحتاج منك قائمة كاملة بالإشعارات الصادرة في الفترة، بأرقامها وتواريخها والفواتير التي تعدّلها، ليطابق إجمالي ضريبة الفواتير ناقص الإشعارات الدائنة زائد المدينة مع ما في الإقرار.
ما الخطوات العملية عند الإرجاع أو تعديل الطلب؟
هذه ممارسة جيدة للكاونتر، وليست ترتيبًا تفرضه زاتكا. القواعد الملزمة هي ما سبق: نوع الإشعار، ومحتواه، وموعده.
ابحث عن الفاتورة الأصلية.
برقمها أو باسم العميل وتاريخ البيع، وتأكد أنها الفاتورة التي فيها الصنف أو الطلب المعني.
حدد نوع الإشعار ومبلغه.
دائن إذا نقص المبلغ، ومدين إذا زاد. وإذا كانت الفاتورة فيها أصناف بنسبتين مختلفتين للضريبة، فاحسب ضريبة الإشعار على نسبة الصنف الذي تغيّر.
اكتب السبب بوضوح.
«إرجاع نظارة شمسية بحالتها»، «تغيير العدسة إلى تقدمية»، «إلغاء الطلب بطلب العميل». السبب حقل إلزامي، ويفيدك عند المراجعة.
أصدر الإشعار من النظام نفسه الذي أصدر الفاتورة.
ليرتبط برقمها، ويُرسل إلى زاتكا أو تعتمده كما يحدث مع الفاتورة.
أعطِ العميل نسخته وسجّل حركة النقد.
نسخة مطبوعة، أو إلكترونية إذا اتفقتما. وسجّل المبلغ المردود أو المحصّل وطريقته، ليطابق الدرج تقرير الإقفال.
سلّم المحاسب قائمة الإشعارات.
مع ملف المبيعات الشهري، قبل إعداد الإقرار.
كيف يصدر Asaan Optics الإشعارات الدائنة والمدينة؟
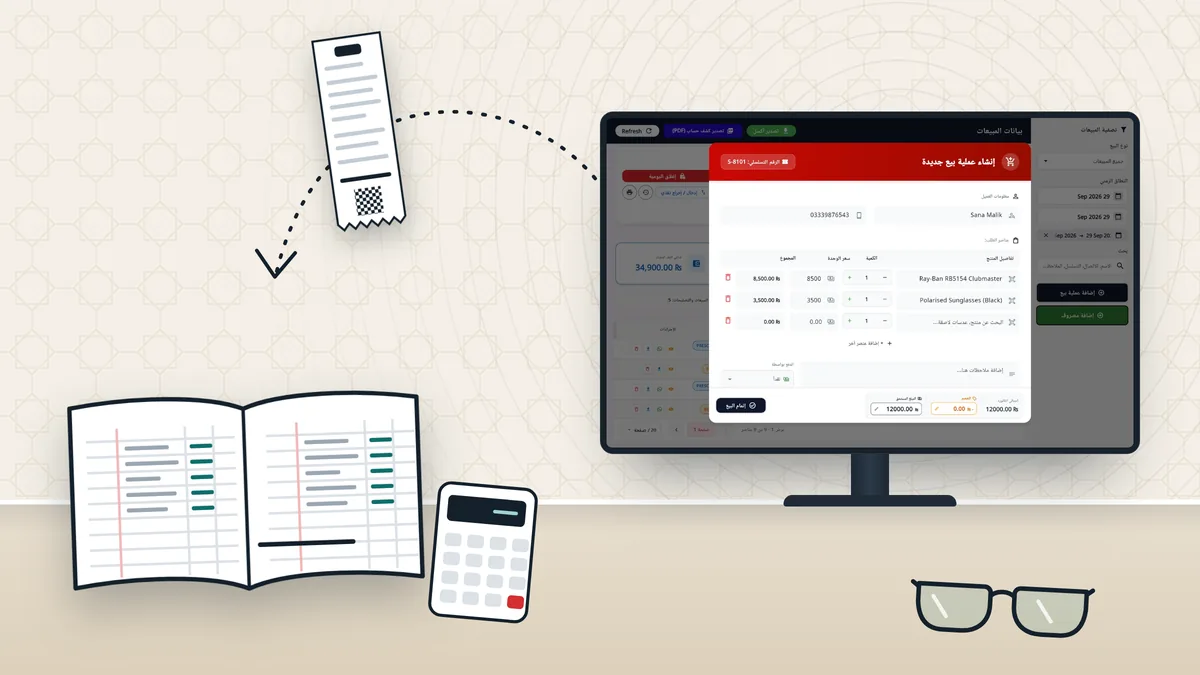
نحن من يطوّر Asaan Optics، لذلك نذكر ما يفعله وما لا يفعله كما هو. عندما يفعّل مالك المحل الفوترة الإلكترونية (المرحلة الثانية) ويُربط الكمبيوتر أو الجوال بمنصة «فاتورة»، يصدر البرنامج الإشعارات تلقائيًا في برنامج ويندوز (الإصدار 6.7.1 أو أحدث) وفي تطبيق أندرويد (الإصدار 4.10.0 أو أحدث)، في هذه الحالات:
- حذف فاتورة بيع: الحذف للمالك وحده، ومع ذكر السبب. فيصدر إشعار دائن بكامل قيمة الفاتورة، وسببه هو السبب الذي ذكره المالك.
- تعديل مبلغ طلب نظارة أو صيانة: إذا زاد الإجمالي صدر إشعار مدين بالفرق، وإذا نقص صدر إشعار دائن بالفرق.
- إلغاء طلب أو صيانة أو حذفهما: يصدر إشعار دائن بالقيمة الحالية للطلب، مرة واحدة لكل فاتورة.
كل إشعار مرتبط برقم الفاتورة الأصلية، ويُوزَّع مبلغه بين نسبة 0% والنسبة الأساسية 15% بالحصة نفسها التي في الفاتورة الأصلية؛ فإذا تغيّر صنف واحد نسبته تختلف عن باقي الطلب، فراجع هذا التوزيع مع محاسبك. إشعار الفاتورة المبسطة يُرسل إلى زاتكا تلقائيًا مثل الفاتورة، وينتظر على الجهاز إذا انقطع الإنترنت. أما إشعار فاتورة عميل المنشأة فتعتمده زاتكا قبل الحفظ، فيلزم الإنترنت. وفي الجوال تُرسل الفواتير والإشعارات أثناء فتح التطبيق، فافتحه خلال اليوم نفسه.
وما لا يفعله، بوضوح:
- لا توجد شاشة منفصلة لمرتجعات العملاء أو الاسترداد. إذا أُرجع صنف واحد من بيع الكاونتر، فلا يمكن إرجاعه وحده: يحذف المالك الفاتورة كلها، فيصدر إشعار دائن بكامل قيمتها، ثم يُسجَّل ما احتفظ به العميل بيعًا جديدًا بفاتورة جديدة. وهذا يوافق طريقة «الإلغاء» في الدليل التفصيلي، لكنه خطوتان بدل خطوة.
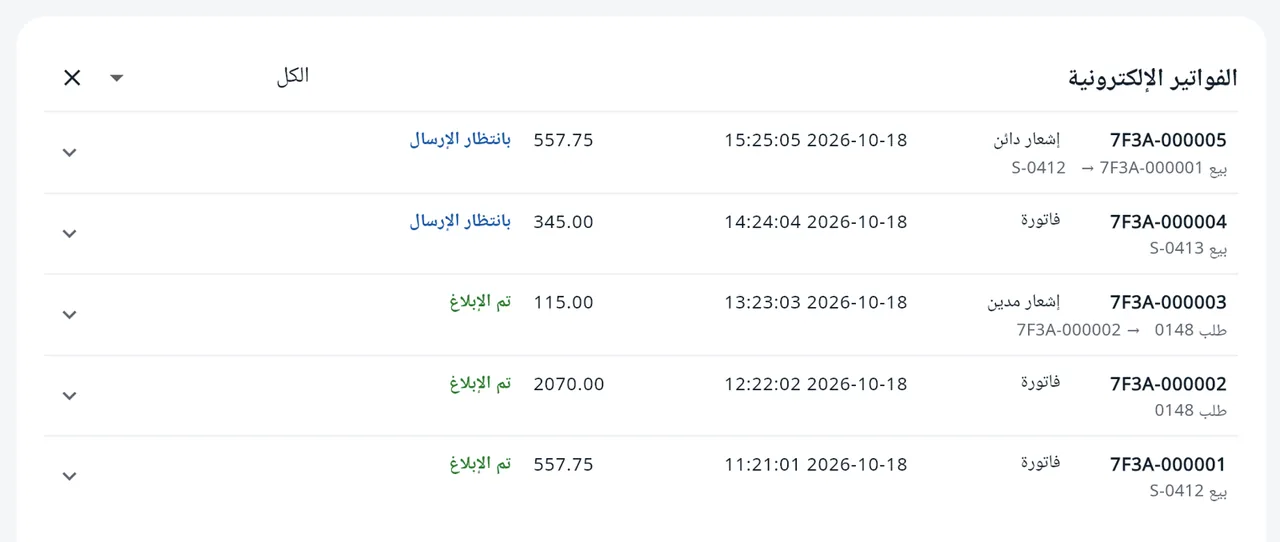
- لا يُطبع للإشعار إيصال مستقل. يظهر الإشعار في قائمة «الفواتير الإلكترونية» برقمه ووقته ومبلغه وحالته. وبما أن زاتكا تطلب تقديم نسخة من الإشعار للعميل، فاتفق مع محاسبك على طريقة تسليمها.
- لا يُكتب سبب تفصيلي لإشعار الطلب. عند حذف الفاتورة يحمل الإشعار السبب الذي ذكره المالك، أما عند تعديل الطلب أو إلغائه فيضع البرنامج سببًا عامًا مثل «تعديل الطلب»، دون تفصيل مثل «تغيير نوع العدسة».
- لا يقدم استشارة ضريبية، ولا يجهز الإقرار. الإشعارات تُراجع على الشاشة، ويعمل المحاسب من تقارير المبيعات.
في Asaan Opticsالفوترة الإلكترونية (زاتكا)الفوترة الإلكترونية للمرحلة الثانية في <span dir="ltr">Asaan Optics</span> لمحلات النظارات في السعودية: التفعيل والربط، والإشعارات الدائنة والمدينة التلقائية.شاهد كيف يعمل
الخلاصة: ماذا تفعل بعد إصدار الفاتورة؟
خطوات مفيدة بعد القراءة
أسئلة وأجوبة
هل أستطيع إلغاء الفاتورة الخاطئة وإصدار فاتورة جديدة بدلًا من الإشعار؟
لا يجوز حذف الفاتورة أو تعديلها بعد إصدارها. «الإلغاء» في الفوترة الإلكترونية يكون بإشعار دائن مرتبط بالفاتورة بكامل مبلغها، ثم فاتورة جديدة صحيحة، كما في الدليل الإرشادي التفصيلي للفوترة الإلكترونية.
أعاد العميل نظارة شمسية بعد أسبوع، فهل يلزمني إصدار إشعار دائن؟
إذا قبلت الإرجاع فنعم: تذكر اللائحة التنفيذية ترجيع السلع إلى المورد «ويقوم المورد بقبول استرجاعها» من حالات تعديل قيمة التوريد. ويكون الإشعار بقيمة ما أُرجع وضريبته، مرتبطًا بفاتورة البيع. أما قبول الإرجاع نفسه فتحدده سياسة محلك والأنظمة الأخرى ذات الصلة، وليس لائحة الضريبة.
ما المهلة النظامية لإصدار الإشعار؟
في موعد أقصاه 15 يومًا من الشهر التالي لتاريخ وقوع الحالة، بحسب الفقرة السادسة من المادة الرابعة والخمسين من اللائحة التنفيذية. وفي المرحلة الثانية يُرسل الإشعار المبسط إلى زاتكا خلال 24 ساعة من إصداره، ويُعتمد إشعار الفاتورة الضريبية قبل تسليمه للعميل.
أعطيت العميل قسيمة خصم لزيارته القادمة، فهل أصدر بها إشعارًا دائنًا؟
لا. يقول الدليل الإرشادي إنه لا يجوز إصدار إشعار لأي دفعة أو تعديل لحساب عميل لا يتعلق بتوريد سابق. الخصم يظهر في فاتورة الشراء القادمة عند استخدام القسيمة.
هل يجب أن أعطي العميل نسخة من الإشعار؟
نعم. تقول أسئلة زاتكا الشائعة إنه يجب تقديم نسخة مطبوعة من الفاتورة الضريبية المبسطة أو الإشعار المتعلق بها للعملاء، ويجوز باتفاق الطرفين مشاركتها بصيغة إلكترونية أو بأي صورة يقرؤها العميل.
هل يصدر Asaan Optics الإشعارات على الجوال أيضًا؟
نعم، في تطبيق أندرويد من الإصدار 4.10.0 كما في برنامج ويندوز من الإصدار 6.7.1، بعد تفعيل الفوترة الإلكترونية وربط الجهاز بمنصة «فاتورة». يصدر الإشعار تلقائيًا عند حذف فاتورة أو تعديل طلب أو صيانة أو إلغائهما، ويُرسل من الجوال أثناء فتح التطبيق.
المصادر والمراجع
المصادر الرسمية والأساسية التي اعتمد عليها هذا المقال. القواعد تتغير، فراجع المصدر قبل الاعتماد عليه.
هيئة الزكاة والضريبة والجمارك (زاتكا)
اللائحة التنفيذية لنظام ضريبة القيمة المضافة (النسخة العاشرة، أبريل 2025)
المادة الأربعون (حالات تعديل قيمة التوريد وأثرها على الإقرار) والمادة الرابعة والخمسون (الإشعارات الدائنة والمدينة: متى تصدر، ومحتواها، والإشارة إلى الفاتورة الأصلية، والإصدار خلال 15 يومًا من الشهر التالي).
رُوجع في 4 نوفمبر 2026
هيئة الزكاة والضريبة والجمارك (زاتكا)
الفصل السابع: تعريف الإشعار الدائن والمدين، وحالات الإصدار، وعدم جواز الإشعار لتعديل لا يتعلق بتوريد سابق، وتعديل ضريبة المخرجات في الإقرار، والتوقيت، والإشعار الواحد لعدة فواتير.
رُوجع في 4 نوفمبر 2026
هيئة الزكاة والضريبة والجمارك (زاتكا)
الدليل الإرشادي التفصيلي للفوترة الإلكترونية (النسخة الثانية، مايو 2023)
الإشعارات الإلكترونية ترتبط بالفاتورة الأصلية ويتبع نوعها نوع الفاتورة، وإرسال المبسطة وإشعاراتها خلال 24 ساعة، ومنع تعديل الفواتير أو حذفها، والإلغاء بإشعار دائن وفاتورة جديدة.
رُوجع في 4 نوفمبر 2026
هيئة الزكاة والضريبة والجمارك (زاتكا)
اعتماد الفواتير الضريبية وإشعاراتها قبل تقديمها للعملاء، وإرسال المبسطة وإشعاراتها خلال 24 ساعة، وحقلا الإشعار: الإشارة إلى الفاتورة الأصلية، وسبب الإصدار (إلزامي).
رُوجع في 4 نوفمبر 2026
هيئة الزكاة والضريبة والجمارك (زاتكا)
الأسئلة الشائعة لمتطلبات الفوترة الإلكترونية (فاتورة)
لا يمكن إلغاء الفاتورة أو تعديلها أو حذفها بعد إصدارها، وتقديم نسخة مطبوعة من الفاتورة المبسطة أو الإشعار المتعلق بها للعميل، والدفعات المقدمة تستوجب فاتورة ضريبية.
رُوجع في 4 نوفمبر 2026